Kennan fait ce que fait un analyste : extraire les données des fichiers et des data rooms, mener la recherche, construire le business case, produire la présentation. Une semaine de travail, bouclée en quelques heures.
Essayez le curseur. La croissance des services fait évoluer le flux de trésorerie et la note.
kennan / halcyon / fy26-28-planv.02 · draft
§ 2 · Plan
The FY26–FY28 operating plan, anchored to the FY25 close¹ and the FY26 budget, projects free cash flow rising from $81M in FY26 to $111M² in FY28 — driven by the mix shift to services as the recurring tail outgrows the equipment line.
The plan turns on the services ramp. At an FY26–FY28 services CAGR of 15.0%, FCF lands at $111M; each percentage point lifts FCF by ~$3.7M. Equipment held at 5% per the channel forecast; the plan pack carries the upside and downside cases.
¹HAL_FY25_close.xlsx · Segments tab
²halcyon_plan_v1.py · stored program
Le problème que résout Kennan
On recrute des analystes pour réfléchir. L’essentiel de la semaine part dans tout le reste.
Avant de pouvoir réfléchir, il faut rassembler les chiffres, construire le modèle, produire la présentation. Une fois tout cela fait, la semaine est presque passée, et la réflexion hérite de ce qui reste.
01 · Nettoyer les données~ des jours
Les ventes par marché en CSV. La masse salariale en PDF, avec des cellules fusionnées pour les intitulés. Tout doit être extrait et consolidé avant que le modèle puisse commencer.
02 · Modéliser× chaque scénario
Le chiffre d’affaires se construit à partir d’inducteurs, par activité et par marché — pas avec un seul taux de croissance. Trois scénarios, ce sont trois fichiers Excel ; les comparer, c’est un quatrième onglet.
03 · Présenter~ une journée
Le modèle se stabilise enfin après de nombreux allers-retours. Puis vient la présentation : graphiques tirés d’Excel, encadrés alignés dans think-cell ou PowerPoint, commentaires rédigés à la main.
Où passe la semaine de l’analysteillustratif · 100 % d’une semaine
Nettoyer les données
Modéliser le CA
Présentation
Réfléchir
Le travail dont dépend le dossier est la plus petite part, parce que tout ce qui se trouve à sa gauche doit être fait avant.
Puis arrive la réunion de stratégie : « et si le prix moyen que les clients sont prêts à payer était 20 % plus bas ? » La réponse arrive des heures plus tard, ou d’une calculatrice posée sur la table.
Et encore faut-il avoir un analyste.
La plupart des décideurs n’en ont pas. Le dossier est alors bricolé dans un tableur, tranché à l’instinct, ou confié à une banque ou à un cabinet de conseil, à prix fort. L’analyse rigoureuse a toujours dépendu de l’équipe que l’on peut recruter ou du cabinet que l’on peut payer.
Pourquoi pas une conversation avec import de fichiers
Une conversation s’arrête à une réponse. Kennan va jusqu’au livrable.
Derrière un vrai business case, il y a des heures passées à extraire des chiffres de PDF et de fichiers Excel mal structurés, à lire de longs documents réglementaires, à lancer une dizaine de recherches web et à reconstruire le modèle pour chaque scénario. Collez tout cela dans une fenêtre de conversation et vous obtenez un paragraphe plein d’assurance – aucun fichier à vous remettre, aucune source sur laquelle cliquer, une autre réponse si vous recommencez.
Kennan, lui, fait le travail. Les deux sections ci-dessous montrent une vraie exécution de l’agent, capturée telle quelle : chaque appel d’outil, chaque source, le modèle, la grille de sensibilités, l’export.
01·
Données
Extrait les données de PDF, de fichiers Excel et de présentations PowerPoint, importés ou lus directement dans Box et Dropbox, ainsi que de sites web. Normalise le résultat en lignes propres et typées.
Construit le modèle une fois et fait tourner vos scénarios sur le même code. Modifiez une seule hypothèse : le modèle se recalcule en moins de deux secondes.
Rédige la note ou prépare la présentation pour le public auquel vous vous adressez. Chaque chiffre porte sa source ; chaque hypothèse que vous fixez est listée.
une exécution de l’agent · 9 min 56 s · 10,20 $US · 40 hypothèses sourcées · exports en .xlsx et .pptx – demandez-en autant à une fenêtre de conversation
§ 1 · L’espace de travail
Là où vit le projet, d’une session à l’autre.
Les projets à gauche, le fil de travail de l’agent au centre, vos livrables à droite — un espace de travail par dossier. Reprenez là où vous en étiez ; remontez le raisonnement de l’agent ; passez le relais sans perdre la piste d’audit.
You
Build a forward operating-model for Klaviyo (NASDAQ: KVYO) covering FY26 through FY28.
Inputs to gather:
- Klaviyo's most recent annual 10-K (FY25)
- Most recent quarterly 10-Q
- Management guidance and any analyst-day disclosures you can locate
Build:
1. FY26 quarterly revenue forecast — by driver (customer count × ARPU × NRR walk).
2. Annual P&L for FY26 / FY27 / FY28: revenue → gross profit → S&M, R&D, G&A → operating income → adjusted EBITDA.
3. Net dollar retention se…
Kennan
I'll build this as a full operating model — data-dependent, action-ready per the brief. Since no documents are uploaded, I'll pull Klaviyo's filings and guidance from public sources.
**Quick note before starting:** Klaviyo's fiscal year is the calendar year, so as of now the most recent *annual* 10-K is FY24 (filed Feb/March 2025); FY25 is still in progress with FY25 quarterly 10-Qs available. I'll anchor on the FY24 10-K + latest FY25 10-Q + management guidance, and flag t…
query: Klaviyo Q3 2025 earnings revenue guidance FY2025 outlook
Web researchdone
query: Klaviyo net revenue retention NRR cohort disclosure 2024 2025
Web researchdone
query: Klaviyo customer count over $50k ARR mid-market enterprise segment
Kennan
Good — the timing check just clarified itself. Klaviyo's FY25 10-K was filed 02/10/2026 and Q1 FY26 results are already out ("28% growth, raised full-year outlook"). So we're building FY26–FY28 with FY25 as the actual anchor. Let me pull the specific filings.
I have enough data to build. Let me confirm the key anchors before I code:
**Actuals (locked from filings + PRs):**
- FY24 Revenue $937.5M (+34%), FY25 Revenue $1,237.5M (+32%), Q4 FY25 $350.2M (+30%)
- Q1 FY26 Revenue $358.0M (+28%), Non-GAAP OM 16% (record)
- Customers 196,000+ (Q1 FY26); $50K+ ARR cohort 4,175 (+38% YoY)
- NRR 110% at both Dec 31, 2025 and March 31, 2026 (up from 108% YoY)
**FY26 guide (raised at Q1):**
- Revenue $1,514–$1,522M (+23%)
- Non-GAAP OI $222…
Readdone
{"file_path":"/workspace/INDEX.md"}
Kennan
Good — computed 2026-07-02, so Q1 FY26 is the latest actual. Writing taxonomy, assumptions, and the model.
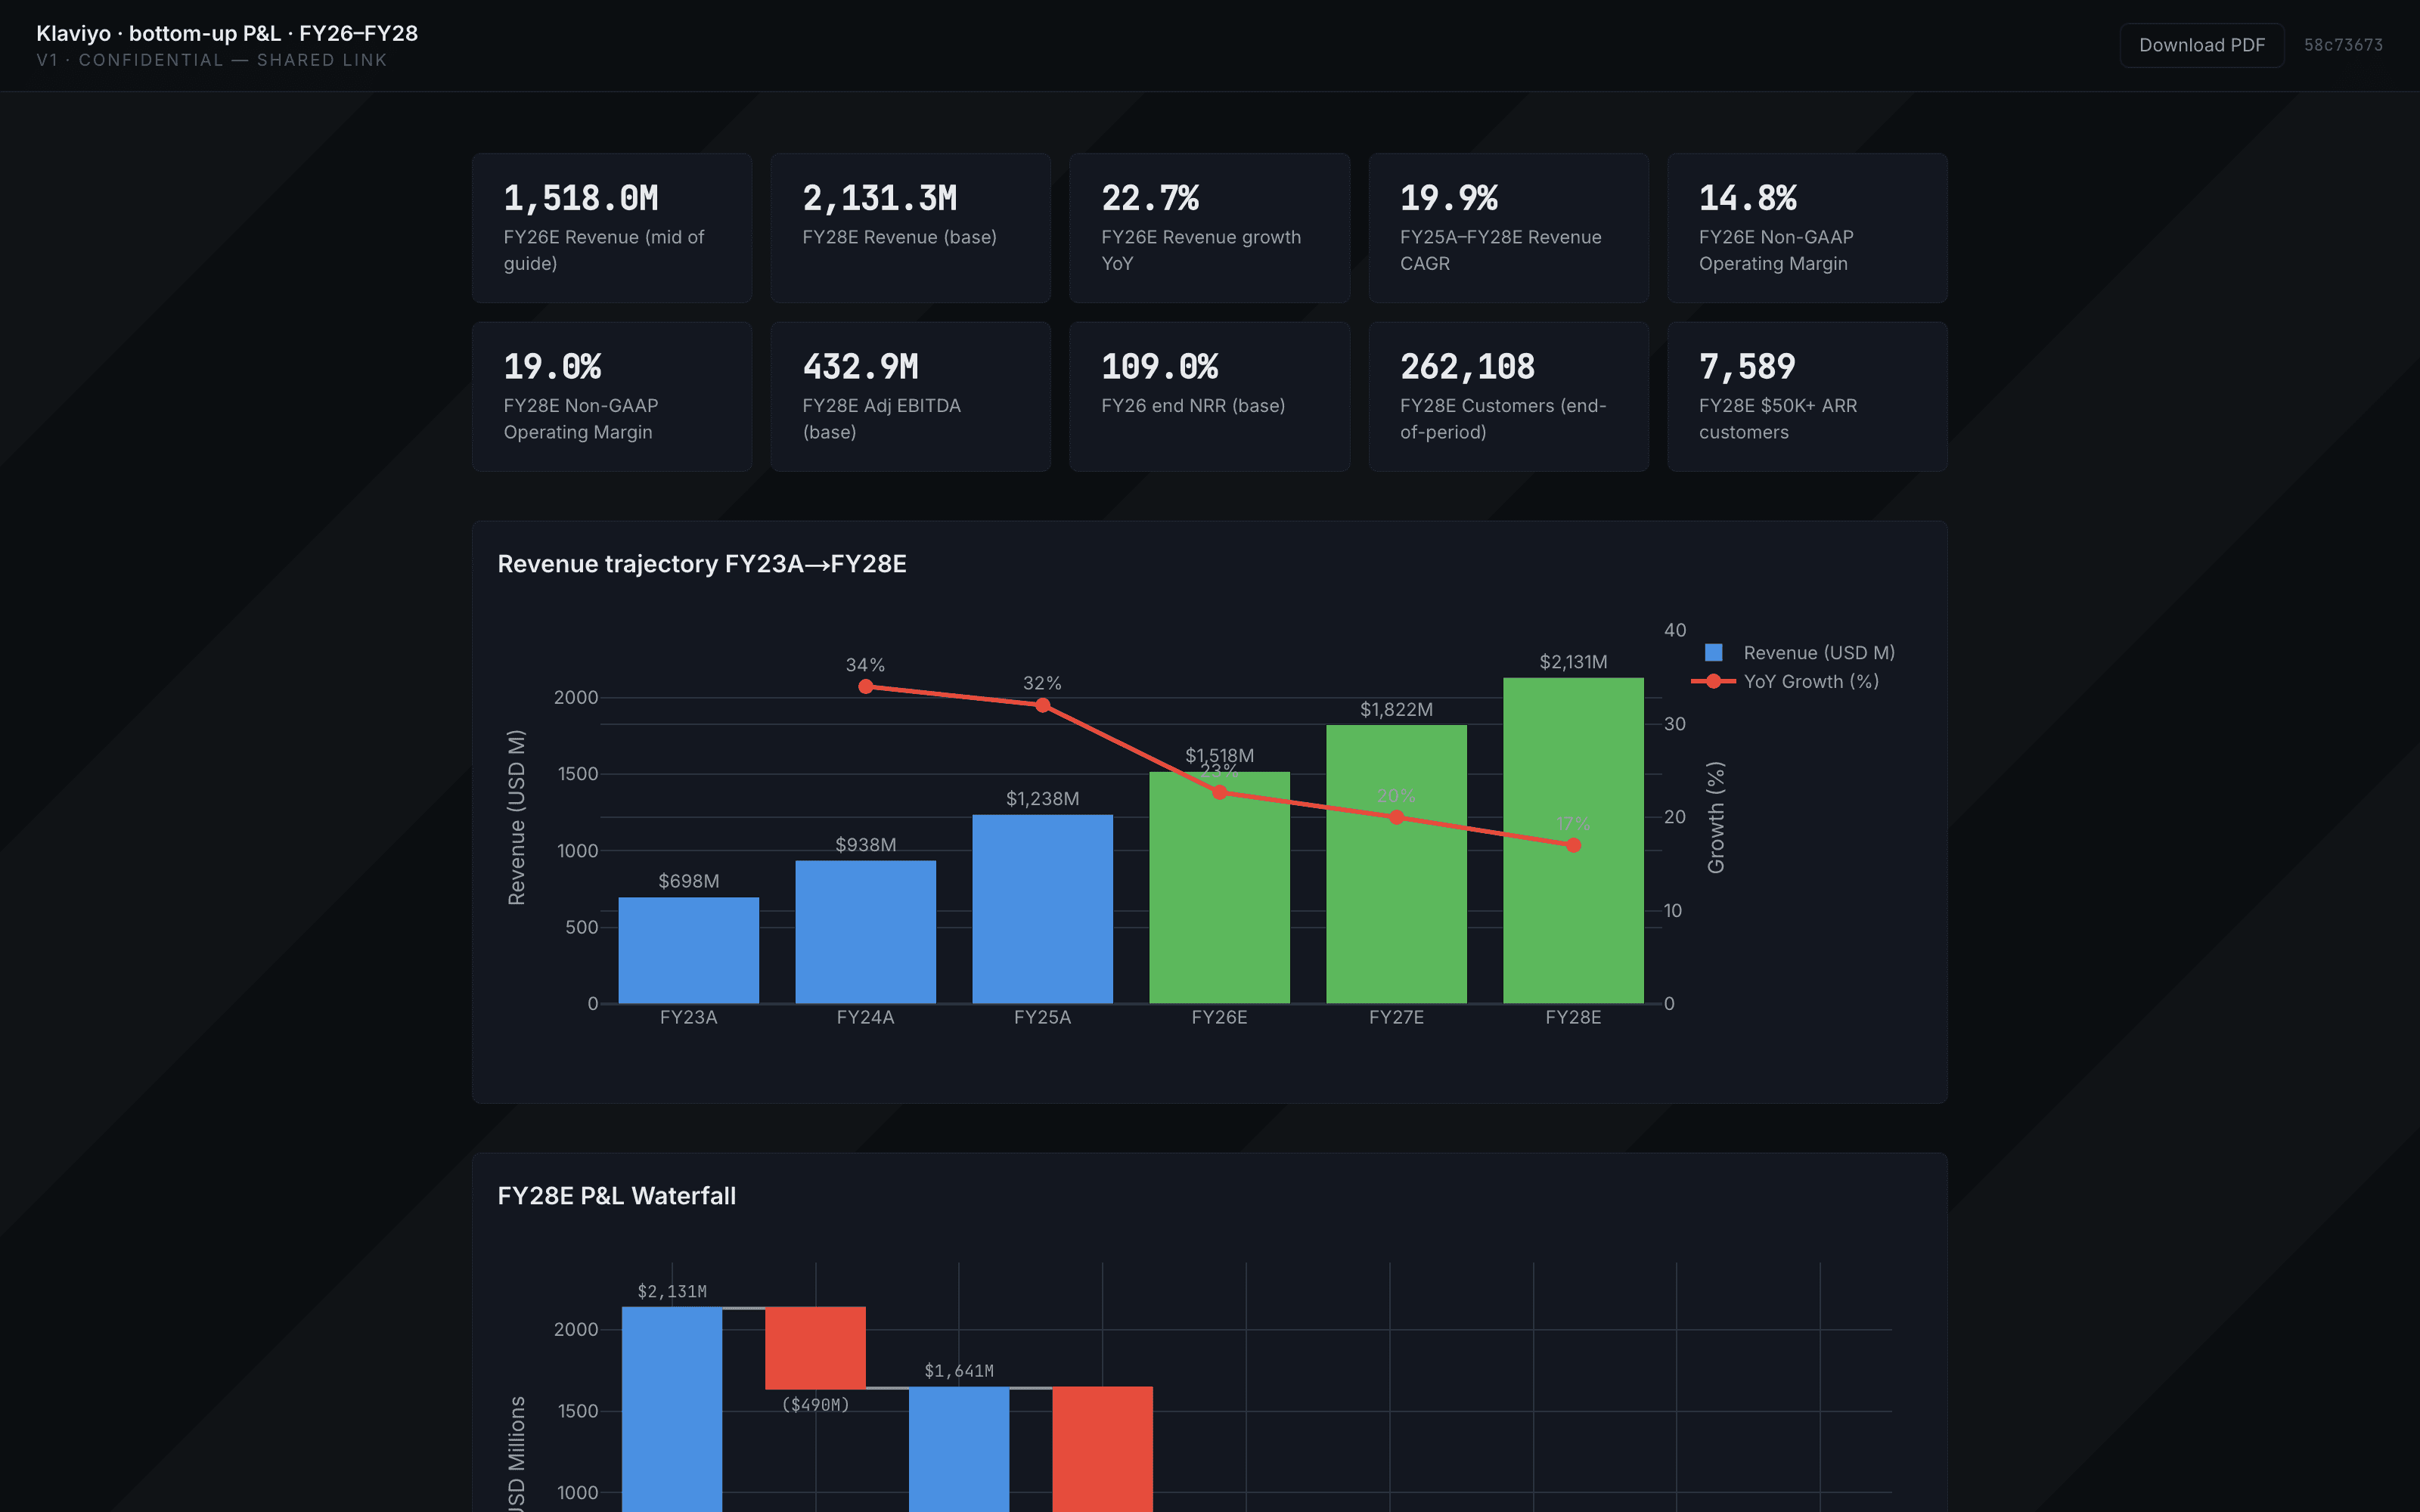
Done — model persisted cleanly. `10 metrics, 4 schedules, 10 narratives, 3 charts, 3 tables` across the Output, Summary, and Model Review surfaces.
**Base case (FY28E):**
- Revenue **$2,131M** (19.9% FY25–FY28 CAGR)
- Non-GAAP OM **19.0%** (from 14.8% FY26 guide → within striking distance of 20%+ LT target)
- Adj EBITDA **$433M** (20.3% margin)
**NRR sensitivity range (FY28E revenue): $1,715M (100% NRR) → $2,814M (120% NRR)** — a $1.1B swing that dominates every other vari…
New analysis step…↥
OutputSummaryModel ReviewPresentExport ▾Share
FY26E Revenue (mid of guide)
$1.52B
FY28E Revenue (base)
$2.13B
FY26E Revenue growth YoY
22.7%
FY25A–FY28E Revenue CAGR
19.9%
FY26E Non-GAAP Operating Margin
14.8%
FY28E Non-GAAP Operating Margin
19.0%
FY28E Adj EBITDA (base)
$432.9M
FY26 end NRR (base)
109.0%
FY28E Customers (end-of-period)
262,108
FY28E $50K+ ARR customers
7,589
Revenue trajectory FY23A→FY28E
Revenue (USD M)YoY Growth (%)
FY28E P&L Waterfall
NRR Sensitivity — FY28E outcomes
FY28E RevenueFY28E Adj EBITDA
FY26 Quarterly Revenue Build — Drivers
Quarter
Revenue (USD M)
YoY Growth
Customers EOP
Impl. Quarterly ARPU (USD)
NRR
Q1 FY26 (A)
$0.0M
28.0%
196,000
$7,517
110.0%
Q2 FY26 (E)
$0.0M
23.2%
201,583
$7,263
110.0%
Q3 FY26 (E)
$0.0M
21.1%
207,167
$7,457
109.5%
Q4 FY26 (E)
$0.0M
19.4%
212,750
$7,965
109.0%
FY26 Total
$0.0M
22.7%
212,750
$7,633
109.0%
Annual P&L — FY25A–FY28E (Non-GAAP)
Line item
FY25A
FY26E
FY27E
FY28E
Revenue
1,237.5
1,518
1,821.6
2,131.3
Revenue growth YoY
0.3
0.2
0.2
0.2
Cost of revenue (non-GAAP)
303.2
364.3
428.1
490.2
Gross profit (non-GAAP)
934.3
1,153.7
1,393.5
1,641.1
Gross margin
0.8
0.8
0.8
0.8
Sales & Marketing
513.6
607.2
701.3
788.6
S&M % of revenue
0.4
0.4
0.4
0.4
Research & Development
179.4
212.5
255
298.4
General & Administrative
92.2
110.1
127.5
149.2
Operating income (non-GAAP)
149.1
223.9
309.7
404.9
Non-GAAP OM
0.1
0.1
0.2
0.2
D&A
18.5
22
25
28
Adjusted EBITDA
167.6
245.9
334.7
432.9
Adj EBITDA margin
0.1
0.2
0.2
0.2
NRR Sensitivity — FY28E Revenue & Adj EBITDA
NRR
Implied Annual Growth
FY28E Revenue (USD M)
FY28E Non-GAAP OM
FY28E Adj EBITDA (USD M)
FY28E Adj EBITDA Margin
100%
11.5%
$0.0M
0.2
$0.0M
17.6%
105%
16.5%
$0.0M
0.2
$0.0M
18.9%
110%
21.5%
$0.0M
0.2
$0.0M
20.3%
115%
26.5%
$0.0M
0.2
$0.0M
21.6%
120%
31.5%
$0.0M
0.2
$0.0M
23.0%
1. Executive summary
Thesis. Klaviyo is executing the SMB-to-mid-market pivot with mechanical precision — Q1 FY26 delivered 28% revenue growth AND a record 16% non-GAAP OM, disproving the growth-vs-margin trade-off that dominated the 2024-2025 narrative. The $50K+ ARR cohort is compounding at 38% YoY (nearly 2x total customer growth), driving structural mix shift up-market. Management raised FY26 guide at Q1; the path to 20%+ LT operating margin is now a 3-year, ~400bps-per-year exercise dominated by S&M leverage from a maturing GTM.
Base case: FY28E revenue $2,131M / Adj EBITDA $433M (20.3% margin). NRR…
2. Revenue drivers — customers × ARPU × NRR
FY26 Quarterly build:Growth decomposition — how NRR + new customers compose the 22.7% FY26 growth:
- Existing base retention (NRR = 110%): +10.0pp of growth from expansion within the FY25 cohort
- New customer acquisition: +12.7pp of growth from customers added in FY26
Mix shift up-market is the dominant ARPU driver. Total customers grow +15% in FY26; $50K+ ARR customers grow +35%. The $50K+ cohort scales from ~1.9% of customer count in FY25 to ~2.9% by FY28 — Klaviyo is becoming an enterprise CDP company that happens to have a large SMB base, not an SMB email company…
3. P&L summary
S&M is the operating leverage story. 40% → 37% of revenue is ~$300M of "found" operating income by FY28 that would otherwise be spent on sales headcount and marketing programs. R&D holds at 14% (Klaviyo is still investing in CDP, reviews, and service adjacencies); G&A modestly levers 7.2% → 7%.
GAAP reconciliation footnote: SBC runs ~18% of revenue → ~$273M in FY26. GAAP OI ≈ $-49M (~-3.2% margin) vs non-GAAP OI $224M. This spread narrows over time as SBC normalizes but remains the material GAAP-vs-non-GAAP delta.
4. Unit economics
Unit economics improve at scale. ARPU grows +16.7% over 3 years even as customer count grows +42%, because the mix shift toward $50K+ ARR customers is faster than SMB dilution. NRR at 107-110% (vs Klaviyo's SMB churn ~30%/year gross) means every dollar of net-new ARR compounds substantially. The rev/FTE ramp to $600K+ (+25% YoY) is the productivity signal that supports the S&M leverage thesis.
5. Key insights
1. Growth AND margin, not growth OR margin. Q1 FY26 delivered 28% revenue growth with 16% non-GAAP OM — the highest OM in Klaviyo's public history. This resolves the 2024-2025 debate over whether Klaviyo could compound past $1B while expanding margins. The answer, empirically, is yes.
2. Mix shift up-market is real and accelerating. $50K+ ARR customers grew 35%+ YoY vs total customers ~15% — the enterprise motion is now growing 2.5x faster than SMB acquisition. By FY28E, the $50K+ cohort represents ~2.9% of customer count but likely 60%+ of revenue.
**3. S&M leverage is the LT margi…
6. Levers
The three levers above capture ~80% of the model's variance. Toggle the NRR path to test bear/bull; toggle S&M % to test how much LT margin discipline management maintains under growth pressure; toggle FY27 growth to test the deceleration curve.
7. Methodology
- Revenue build: Q1 FY26 actual ($358.0M) locked; Q2 FY26 anchored on management guide midpoint ($361M); Q3/Q4 modeled using Klaviyo's historical seasonality (Q4 lift ~11% seq from Q3 driven by holiday SMS volume, usage-based pricing). Annual FY26 = sum of quarters, cross-checks to $1,518M guide midpoint.
- FY27/FY28 growth: Deceleration curve 23% → 20% → 17%. No management guidance beyond FY26; anchors are Klaviyo's own trajectory (34% → 32% → 23%E) and SaaS growth-at-scale precedent (Shopify at $2B revenue grew 18-22%; HubSpot 20-24%).
- NRR path: 110% Dec-2025 actual → modest d…
8. Scenarios
Range: $1,715M to $2,814M FY28 revenue — a $1.1B swing (~63% of the base case), which is why NRR is the single most important number to track in every future earnings print.
Risks that break the bear case further:
- SMB e-commerce macro — Klaviyo's SMB cohort skews DTC/Shopify; a severe consumer discretionary downturn hits this cohort hardest
- SMS/TCPA regulation — heightened consent enforcement could compress usage-based SMS revenue (currently ~15-20% of revenue)
- Shopify platform risk — Klaviyo remains the recommended email/SMS app in Shopify's ecosystem; any change t…
9. Rating
FY28E revenue $2,131M sits roughly in line with sell-side consensus (implied ~$2,050-2,150M from published growth trajectories); FY28E Adj EBITDA $433M is ~5-8% above street median driven by the S&M leverage assumption (40% → 37%). Base case is a beat-and-raise setup on margins, in-line on revenue.
10. Recommendation
Underwrite Klaviyo at base — the growth-and-margin combination is uncommon at this scale, and the NRR bull case (115%+) is materially under-priced by the market versus what the $50K+ cohort trajectory implies.
Capture réelle · Klaviyo · bottom-up P&L · FY26–FY28 · exécution de l’agent du 2 juil. 2026 · 9 min 56 s de bout en bout
La vraie page, pas une maquette — capturée sur app.kennan.ai. Ce même espace de travail est en accès public.
Répondez au « et si » avant la fin de la réunion, pas deux jours plus tard.
Chaque comité d’investissement bute sur le même écueil : quelqu’un demande « et si le NRR tombait à 105 % au lieu de 110 % ? » et vous notez la question pour plus tard, jonglez entre trois versions Excel et envoyez la réponse par e-mail le mardi suivant. Avec Kennan, l’analyse de sensibilité figure déjà dans le livrable — produite par le même programme Python enregistré que le scénario central, en une seule exécution.
kennan / klaviyo · bottom-up p&l fy26-fy28NRR 110% · base case
Chaque chiffre affiché provient de l’exécution KVYO capturée · le curseur parcourt les cinq lignes que le programme a produites en une seule passe.
Ce qui change
Des jours de travail, en un après-midi.
Kennan fait le travail préparatoire d’un analyste et vous remet le business case. Les heures qui disparaissaient en rapprochements et en reconstructions reviennent à ce qui a toujours été l’essentiel : la réflexion.
Aujourd’hui
Avec Kennan
Des jours à rapprocher ventes, marketing, masse salariale et comptabilité
→Des données propres en quelques heures, chaque chiffre traçable jusqu’à sa source
Un modèle de chiffre d’affaires par inducteurs, reconstruit pour chaque scénario
→Un seul modèle pour tous les scénarios, recalculé en quelques secondes
La présentation refaite à la main chaque fois que le message change
→La présentation se construit à partir du modèle, graphiques compris
« Je reviens vers vous »
→La question sur le chiffre d’affaires réglée en pleine réunion
Une équipe à recruter, ou un cabinet à payer
→Un analyste disponible à la demande, que vous ayez une équipe ou non
Les analystes récupèrent leur semaine et la consacrent à la réflexion. Ceux qui n’avaient jamais eu d’analyste en ont un pour la première fois. La décision se prend plus tôt, sur des chiffres qui tiennent la route.
Des business cases rigoureux, sans l’équipe ni le cabinet.
Connectez une seule fois un compte Box ou Dropbox. Kennan cherche dans les dossiers, récupère les fichiers dont un travail a besoin et les intègre à l’espace de travail. Plus personne ne télécharge une data room pour la réimporter ailleurs.
01 · Due diligence
La data room du vendeur
Les équipes buy-side et de développement externe orientent Kennan vers la data room. Kennan en liste les dossiers, récupère le mémorandum d’information, les comptes de gestion et le rapport de quality of earnings, puis en tire le modèle et la note pour le comité d’investissement.
02 · Finance
Le dossier partagé de l’équipe
Le reporting mensuel, les fichiers budgétaires, la présentation au conseil du dernier trimestre. Kennan les lit dans le dossier où l’équipe les enregistre déjà, au lieu d’un nouvel import à chaque cycle.
03 · Conseil
Les documents du client
Les fichiers qu’un client partage pour un mémorandum d’information ou un pitch book, lus là où il les a déposés. Chaque hypothèse du modèle renvoie au fichier et au dossier dont elle provient.
Lecture seuleKennan ne peut rien modifier, déplacer, supprimer ni partager dans votre Box ou votre Dropbox.
SourcéChaque document récupéré conserve le dossier dont il provient et la date de sa dernière modification à cet endroit.
À jourRécupérez la version révisée d’un fichier : l’espace de travail la relie à la copie précédente, et les chiffres relus depuis ce fichier citent la plus récente.
Kennan peut récupérer tout fichier que votre compte est autorisé à télécharger ; un dossier partagé en simple aperçu reste hors de portée. Connectez un compte depuis Settings › Data Sources. Les offres qui incluent les connecteurs →
Sécurité
Confidentiel par conception.
L’opération qui n’est pas encore publique est en sécurité ici. Les deux questions que toutes les équipes nous posent — avec une réponse claire, et le détail derrière chacune.
Vos données restent les vôtres.
Chaque document est isolé au sein de votre organisation et chiffré de bout en bout. Rien n’est mutualisé, partagé ni visible d’un client à l’autre — ni par un autre client, ni par nous.
Isolation par organisationSandbox au niveau du noyauChiffrement en transit et au repos
Aucun entraînement d’IA sur vos données.
Vos fichiers et les résultats de l’agent ne sont transmis à un fournisseur d’IA que pour réaliser le travail demandé, et ne servent jamais à entraîner un modèle — ni le nôtre, ni celui d’un fournisseur par lequel nous passons.
Aucun entraînement de modèleTous les fournisseurs nommés
Alors oui – importez la présentation confidentielle.
Le mémorandum d’information, le dossier pour le conseil, le modèle qui n’est pas encore public. Kennan a été conçu pour exactement ce travail, pas adapté après coup pour le tolérer.
30 $US, 120 $US ou 300 $US par utilisateur. Enterprise sur devis.
Chaque utilisateur bénéficie d’une consommation mensuelle incluse, mutualisée à l’échelle de votre équipe – un prix pensé au regard de la semaine d’analyste qu’il vous rend, pas de la fenêtre de conversation qu’il remplace. Un mois chargé ? Rechargez en dollars, en quelques secondes. Voir les tarifs →
VZ
Fondé par Victor ZhangNYC · 2026
Né du métier d’analyste
Conçu après dix ans passés au cœur de ce métier.
Dix ans en finance d’entreprise, M&A et gestion d’actifs : des dossiers de capex et de finance d’entreprise pour les directions de groupes du Fortune 500, la conduite de l’analyse sur des opérations de M&A menées à terme, puis des responsabilités d’investissement dans un family office déployant plus de 100 M$ en private equity et en capital-risque. Secteurs couverts : banque, immobilier, technologie.
Le produit se construit autour de ce que le travail exige, pas de ce qui impressionne en démo. Si vous avez déjà vécu un comité d’investissement, l’espace de travail vous semblera familier. Sinon, le manifeste est une meilleure introduction que cette carte.
Apportez un vrai livrable — un budget, une due diligence, un dossier pour le conseil — et voyez-le passer des fichiers bruts à un dossier abouti, dans un seul espace de travail.